- Premessa: le “nuove” N.T.A. del P.R.G. e il problema della tipicità delle fattispecie imponibili
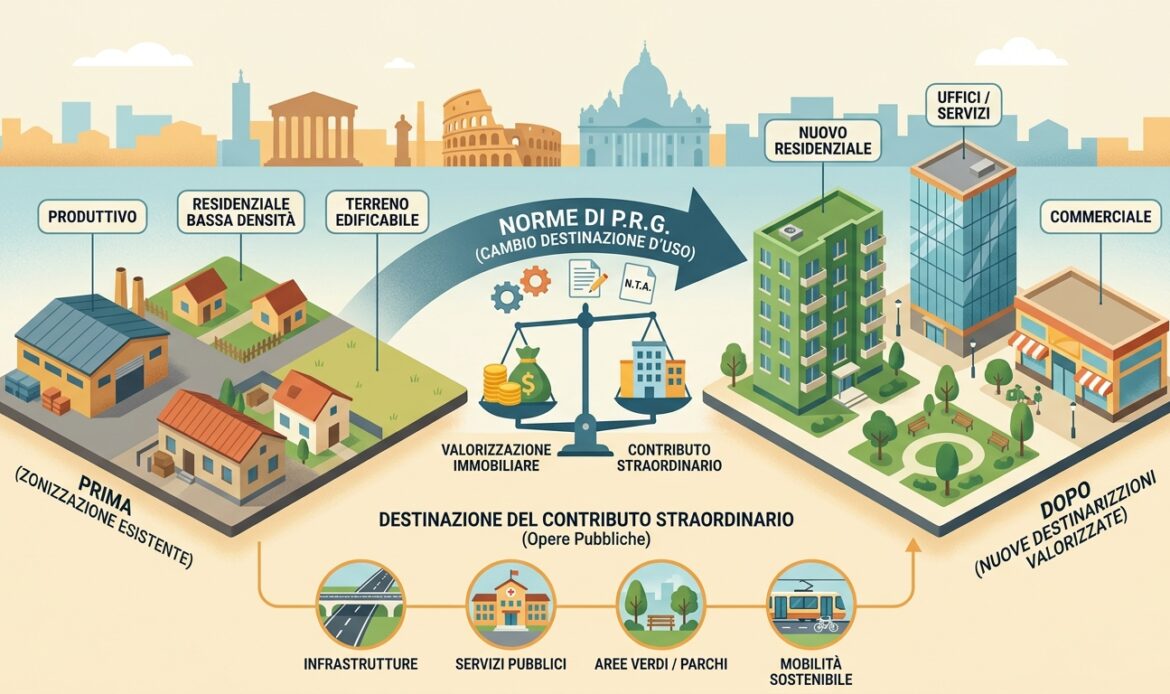
Il contributo straordinario è, come noto, un istituto già esistente nel sistema urbanistico romano. La variante normativa approvata con deliberazione dell’Assemblea Capitolina n. 122/2026, tuttavia, è intervenuta sull’istituto – già previsto e disciplinato dagli artt. 17 e 20 delle N.T.A. ante variante – ampliandone il riferimento testuale alle valorizzazioni derivanti da varianti e deroghe e aggiornando diverse fattispecie funzionali alle quali il contributo può collegarsi.
Tali novità devono essere lette congiuntamente all’art. 20, comma 2, delle N.T.A., norma rimasta sostanzialmente invariata, che stabilisce il principio per cui “Le norme di componente individuano espressamente le maggiorazioni di SUL – non soggette alla disciplina di cui all’art. 18 e al netto di eventuali incentivi concessi ai sensi dell’art. 21 –, nonché i cambi di destinazione d’uso, cui si applica detto contributo”.
La disposizione contiene probabilmente il principale criterio interpretativo della disciplina romana sul contributo straordinario. L’art. 20, comma 1, enuncia il presupposto generale del contributo; il comma 2 demanda, però, alle norme di componente l’individuazione espressa delle maggiorazioni di SUL e dei cambi d’uso imponibili.
Ne consegue che, fuori dalle ipotesi di variante o deroga assoggettate alla disciplina statale e fuori da specifiche previsioni sovraordinate, non ogni cambio d’uso o incremento di SUL è automaticamente soggetto al contributo: occorre verificare la norma della componente o del tessuto.
- La genesi del contributo nel P.R.G. di Roma
Il P.R.G. del 2008 collocava il contributo straordinario nell’ambito della perequazione finanziaria.
L’art. 17, comma 2, lett. b), individuava, nel sistema insediativo esistente, le principali valorizzazioni immobiliari generate dalle nuove previsioni urbanistiche e ne destinava la quota maggioritaria al finanziamento di opere e servizi pubblici.
L’art. 20, comma 1, prevedeva che fossero soggette al contributo “le più rilevanti valorizzazioni immobiliari, generate dalle previsioni del presente PRG rispetto alla disciplina urbanistica previgente”. Il comma 2 aggiungeva che le norme di componente dovessero individuare espressamente le maggiorazioni di SUL e i cambi di destinazione d’uso assoggettati al contributo. Il comma 3 stabiliva la misura ordinaria nel 66,6 per cento del valore immobiliare conseguibile, consentendo una riduzione fino al 60 per cento per incentivare la qualità progettuale.
Il primo orientamento della giurisprudenza amministrativa era stato quello di ritenere che il contributo straordinario, pur non essendo un tributo in senso tecnico, costituisse una prestazione patrimoniale imposta o un corrispettivo pubblicistico autoritativamente determinato. Da ciò derivava la necessità di una base legislativa, non essendo sufficiente la sua previsione nelle N.T.A..
In questa “prima fase”, il T.A.R. Lazio qualificava il contributo straordinario come “un “ulteriore” onere di urbanizzazione … concettualmente nuovo e dunque diverso da quello già esistente” (T.A.R. Lazio-Roma, Sez. II, 24/05/2011, n. 4620). Il T.A.R. ne aveva, quindi, disposto l’annullamento, ritenendo che il potere regolamentare comunale non potesse introdurre una prestazione non prevista dalla legge.
- Il superamento della tesi della prestazione imposta
Il Consiglio di Stato ha successivamente ricondotto il contributo alla potestà conformativa del territorio e alla possibilità dell’Amministrazione di utilizzare modelli consensuali per il perseguimento di finalità pubbliche.
In questa “seconda fase”, la giurisprudenza amministrativa ha valorizzato il carattere eventuale dell’obbligazione: il privato non è tenuto a corrispondere il contributo per il solo fatto di essere proprietario dell’immobile, ma soltanto se sceglie di avvalersi della maggiore edificabilità o della nuova destinazione d’uso resa possibile dal Piano.
Più precisamente, “l’istituto de quo è stato ricondotto a più generali finalità di perequazione urbanistica perseguite dallo strumento urbanistico romano” e a “due pilastri fondamentali …: da un lato, la potestà conformativa del territorio di cui l’Amministrazione è titolare nell’esercizio della propria attività di pianificazione; dall’altro, la possibilità di ricorrere a modelli privatistici e consensuali per il perseguimento di finalità di pubblico interesse” (Cons. Stato, Sez. IV, 30/07/2012, n. 4321).
La questione è stata sottoposta alla Corte Costituzionale che, con sentenza n. 209/2017, ha rilevato la “chiara relazione corrispettiva” tra il contributo previsto dalle N.T.A. e l’incremento di valore dell’immobile interessato dalla negoziazione urbanistica.
La pronuncia della Corte ha, così, tracciato il criterio poi seguito dalla successiva giurisprudenza amministrativa: il contributo è collegato alla valorizzazione conseguita dal privato e agli obiettivi pubblici della pianificazione. L’approdo è stato espresso dal Consiglio di Stato con la sentenza n. 5348/2018 in cui si afferma che “Il contributo si configura, dunque, quale corrispettivo di diritto pubblico, privo di effetti ablatori e di natura tributaria e, in generale, non definibile quale “prestazione patrimoniale imposta””, essendo dovuto “solo all’atto dell’effettivo cambio d’uso, ossia in un momento in cui il privato già vede un incremento di valore (tanto attuale quanto prospettico) del proprio bene e, dunque, viene chiamato a contribuire ai maggiori oneri che la collettività locale è chiamata a sopportare per far fronte all’aumentato carico urbanistico” (Cons. Stato, Sez. IV, 12/09/2018, n. 5348).
Si è ritenuto, quindi, che il contributo straordinario ha natura di corrispettivo di diritto pubblico correlato causalmente all’incremento di valore dell’immobile e agli obiettivi pubblici di riqualificazione urbana, e la sua predeterminazione nelle N.T.A. non elimina la consensualità del sistema, ma assicura la parità di trattamento tra proprietari soggetti alla medesima disciplina.
- La codificazione statale del 2014 e la distinzione tra i due contributi
L’art. 17 del d.l. n. 133/2014, convertito dalla L. n. 164/2014, ha introdotto nell’art. 16, comma 4, del d.P.R. n. 380/2001 la lett. d-ter). La norma stabilisce che l’incidenza degli oneri di urbanizzazione tenga conto “della valutazione del maggior valore generato da interventi su aree o immobili in variante urbanistica o in deroga”.
Il maggior valore deve essere calcolato dall’Amministrazione e ripartito in misura non inferiore al 50% tra Comune e parte privata. La quota privata è corrisposta come contributo straordinario, destinato a opere pubbliche e servizi nel contesto dell’intervento, ovvero può essere assolta mediante cessione di aree o immobili destinati a servizi pubblici, edilizia residenziale sociale od opere pubbliche. Il comma 4-bis fa salve le diverse disposizioni delle legislazioni regionali e degli strumenti urbanistici generali comunali.
La giurisprudenza del Consiglio di Stato (già citata sent. n. 5348/2018) ha avuto modo di chiarire che il contributo statale e quello previsto dalle N.T.A. del P.R.G. di Roma sono accomunati dalla funzione di redistribuzione del plusvalore, ma restano istituti distinti. Il contributo statale ha come presupposto tipico un intervento in variante urbanistica o in deroga, dal quale derivi un maggior valore. Il contributo romano, nella formulazione originaria dell’art. 20, era invece collegato alle valorizzazioni generate dalle previsioni del P.R.G. rispetto alla disciplina previgente e richiedeva, per le singole fattispecie, una previsione espressa nella norma di componente.
- Che cosa cambia con la variante approvata con la D.A.C. n. 122/2026: la modifica dell’art. 20 e il raccordo con le norme di componente
La modifica direttamente incidente sulla struttura generale del contributo riguarda l’art. 20, comma 1, delle N.T.A. Alla precedente formulazione del 2008, riferita alle valorizzazioni generate dalle previsioni del P.R.G. rispetto alla disciplina urbanistica previgente, è stato aggiunto il riferimento alle valorizzazioni generate “da varianti o deroghe allo strumento urbanistico generale e attuativo”.
L’integrazione è coerente con l’evoluzione dell’art. 16, comma 4, lett. d-ter), del d.P.R. n. 380/2001 e colma una lacuna della formulazione previgente. Quest’ultima poteva condurre al risultato, difficilmente conciliabile con la logica redistributiva dell’istituto, per cui una valorizzazione derivante da un cambio d’uso conforme alla disciplina ordinaria del Tessuto di P.R.G. sarebbe stata ricondotta all’art. 20, mentre una valorizzazione più intensa, ottenuta mediante variante o deroga, non sarebbe stata espressamente ricompresa nella disposizione generale.
La modifica non comporta però l’automatica debenza del contributo per ogni variante, deroga, cambio d’uso o incremento di SUL. Il comma 2 dell’art. 20 è rimasto fermo e continua a stabilire che le norme di componente individuano espressamente le maggiorazioni di SUL e i cambi d’uso cui il contributo si applica.
La disciplina del contributo straordinario contenuta nelle “nuove” N.T.A. opera quindi su due piani distinti.
Il primo è quello della clausola generale: il contributo può riguardare anche il maggior valore prodotto da varianti e deroghe al P.R.G. o agli strumenti attuativi. In queste ipotesi rileva il diverso presupposto dell’art. 16, comma 4, lett. d-ter), d.P.R. n. 380/2001, quando ricorrano i requisiti della variante o della deroga e un effettivo maggior valore.
Il secondo è quello delle fattispecie ordinarie disciplinate dal P.R.G.: per i cambi d’uso e le maggiorazioni di SUL consentiti direttamente dalle N.T.A. occorre individuare la norma di componente che assoggetta espressamente quella specifica trasformazione al contributo.
La variante normativa modifica, inoltre, alcune disposizioni direttamente rilevanti per l’applicazione dell’art. 20.
L’art. 25, comma 11, viene oggi letto in rapporto alla nuova variante e assoggetta al contributo la SUL aggiuntiva e i cambi d’uso introdotti dalla variante normativa rispetto alla disciplina previgente. La disposizione costituisce il principale raccordo tra la novella generale dell’art. 20 e i cambi d’uso nella Città Storica.
L’art. 25, comma 5, conserva e rende applicabile una fattispecie autonoma: il riuso di locali interrati o seminterrati precedentemente esclusi dal computo della SUL, quando destinati a servizi complementari della funzione principale. Qui il presupposto del contributo non è il mero cambio di destinazione, ma il recupero urbanisticamente rilevante di superfici prima escluse.
Gli artt. 21, 21-bis e 21-ter rafforzano il quadro degli incentivi, della rigenerazione urbana, degli edifici abbandonati o degradati e dei crediti edilizi. Tali disposizioni possono incidere sulla consistenza o sulla localizzazione dei diritti edificatori, ma non modificano, di per sé, il presupposto del contributo straordinario, che deve essere verificato alla luce dell’art. 20 e della norma di componente applicabile.
- Le norme di componente: esempi selettivi per comprendere la nuova disciplina
Il rapporto tra art. 20, commi 1 e 2, emerge con particolare chiarezza dal confronto tra alcune norme di componente.
Nella Città Storica, come anticipato, l’art. 25, comma 11, prevede espressamente il contributo per la SUL aggiuntiva e per i cambi d’uso introdotti dalla variante normativa del 2026 rispetto alla disciplina previgente. L’art. 25, comma 5, prevede invece il contributo per il riuso della SUL interrata o seminterrata originariamente esclusa. Si tratta di due presupposti distinti: nel primo caso la novità normativa o la SUL aggiuntiva; nel secondo il recupero di superficie prima non computata.
Sempre in Città Storica, l’art. 31, relativo al Tessuto T6, ammette le destinazioni richiamate dall’art. 25, comma 14, ma non contiene un autonomo richiamo al contributo per il semplice cambio verso una destinazione già compresa tra quelle consentite.
Questo dato è particolarmente rilevante per il passaggio da uffici a studentato.
Se lo studentato era già riconducibile, prima della variante normativa del 2026, a una categoria funzionale ammessa nel T6, il mero cambio d’uso non dovrebbe essere automaticamente assoggettato al contributo in assenza di una specifica previsione ulteriore. Diversamente, se la variante ha introdotto una nuova sotto-destinazione, una nuova soglia di carico urbanistico o una possibilità funzionale prima non consentita, può operare l’art. 25, comma 11.
Nella Città Consolidata, il confronto con l’art. 45, comma 6, mostra una tecnica normativa diversa: la disposizione assoggetta espressamente al contributo l’insediamento di destinazioni CU/a e i cambi verso abitazioni singole. La previsione conferma che, quando il P.R.G. intende rendere imponibile a contributo straordinario uno specifico cambio d’uso, lo dichiara nella norma di componente.
Lo stesso criterio emerge dagli artt. 49 e 86 delle N.T.A.: l’incremento di SUL nel Verde privato e gli interventi di ampliamento o dismissione dei Servizi privati sono assoggettati al contributo solo nelle ipotesi espressamente individuate dalle rispettive disposizioni.
Negli Ambiti per i Programmi integrati e negli Ambiti di trasformazione, il contributo è normalmente collegato a specifiche quote di SUL aggiuntiva, a premialità, a destinazioni funzionali o alla procedura di pianificazione. Anche in tali casi la debenza deve essere ricondotta alla previsione normativa o allo strumento attuativo, non al solo fatto che l’intervento produca un vantaggio economico.
Questa prima ricognizione conduce a un criterio operativo: il contributo è dovuto quando la norma di componente individua la quota di SUL, il cambio d’uso o la procedura imponibile; quando manca tale previsione, la pretesa può fondarsi soltanto su una clausola generale effettivamente applicabile, su una variante o deroga, oppure su una diversa disposizione sovraordinata.
- Ricadute applicative dell’istituto dopo la variante 2026
Il coordinamento tra l’art. 20, commi 1 e 2, e le norme di componente impone di distinguere il momento in cui si forma la valorizzazione dal momento in cui essa diviene giuridicamente rilevante ai fini del contributo.
La mera possibilità economica di realizzare un intervento più conveniente non è sufficiente. Occorre individuare la facoltà urbanistica concretamente utilizzata, la disposizione che la attribuisce, la quota di SUL o il cambio d’uso interessato e la norma che assoggetta quella fattispecie al contributo. In questo senso, il comma 2 dell’art. 20 svolge una funzione di selezione: tra tutte le trasformazioni consentite dal P.R.G., individua quelle che devono partecipare alla redistribuzione del plusvalore.
La verifica deve essere condotta secondo una sequenza ordinata. Occorre anzitutto ricostruire la destinazione d’uso legittima e la consistenza edilizia di partenza; quindi confrontare la disciplina previgente con quella del P.R.G. e con le modifiche introdotte nel 2026; infine stabilire se l’intervento comporti un cambio d’uso, una SUL aggiuntiva, il recupero di superfici precedentemente escluse, una premialità, un trasferimento di diritti edificatori oppure una variante o deroga.
Questa impostazione è particolarmente importante nei cambi di destinazione d’uso.
La nuova classificazione degli studentati introdotta dall’art. 6 delle N.T.A. chiarisce la loro possibile riconduzione alle abitazioni collettive o alle strutture ricettive extralberghiere, ma non costituisce, da sola, una previsione di debenza del contributo. Il mutamento deve essere verificato alla luce della disciplina della specifica componente, della normativa previgente e dell’eventuale previsione espressa introdotta dalla variante.
Analoga cautela è necessaria per il recupero di locali interrati o seminterrati. L’art. 25, comma 5, contiene una previsione espressa per il riuso di superfici originariamente escluse dalla SUL e destinate a servizi complementari; la sua applicazione richiede però l’accertamento della natura originariamente accessoria dei locali, della loro effettiva esclusione dal computo e della concreta complementarità della nuova funzione. Non è quindi sufficiente considerare l’intera superficie del piano interrato come automaticamente imponibile.
- Conclusioni
La variante normativa approvata con la D.A.C. n. 122/2026 incide direttamente sull’art. 20, comma 1, ampliando il riferimento alle valorizzazioni derivanti da varianti e deroghe. Essa aggiorna, inoltre, alcune destinazioni d’uso e discipline di componente che possono incidere sulla consistenza e sul valore degli interventi.
La novella non ha però trasformato il contributo straordinario in un prelievo automatico su ogni incremento di valore. L’art. 20, comma 2, conserva la funzione di norma di selezione e richiede, per le fattispecie ordinarie di cambio d’uso e di maggiorazione della SUL, una previsione espressa nella norma di componente.
Il silenzio della norma di componente non consente di affermare automaticamente l’esonero, ma impedisce che la debenza sia fondata sul solo dato della valorizzazione. L’Amministrazione deve individuare la specifica facoltà urbanistica utilizzata e la disposizione che la assoggetta al contributo, oppure dimostrare la sussistenza del distinto presupposto della variante o della deroga.
La novità del 2026 consiste, quindi, in un ampliamento del perimetro generale dell’istituto, ma non nella cancellazione del principio di tipicità delle fattispecie imponibili. Il sistema continua a operare attraverso il coordinamento tra art. 20, norme di componente, strumenti attuativi e disciplina statale delle varianti e delle deroghe.